Domain nude24.de kaufen?
Wir ziehen mit dem Projekt
nude24.de um.
Sind Sie am Kauf der Domain
nude24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nude24.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
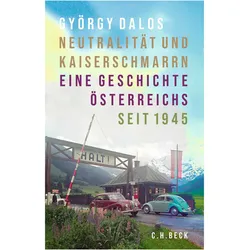
Neutralität und Kaiserschmarrn, Sachbücher von György DalosEin neuer Blick auf die österreichische Geschichte des 20. Jahrhunderts. Von den Trümmern des Zweiten Weltkriegs bis in die Gegenwart bietet dieses kurzweilige Buch einen erhellenden Überblick über die bewegte Geschichte Österreichs seit 1945. Wie positionierte sich die Alpenrepublik im Kalten Krieg? Wie prägt dies auch heute noch das Verhältnis zu Russland? Fundiert und mit liebevoll-kritischem Blick verortet György Dalos die österreichische Nachkriegsgeschichte im mittel- und osteuropäischen Kontext. Eine unverzichtbare Lektüre für alle, die Österreichs Rolle in der Region und in Europa, seine Vergangenheit und seine Gegenwart besser verstehen wollen. Durch seine im Staatsvertrag von 1955 festgeschriebene "immerwährende Neutralität" war Österreich lange ein wichtiges Bindeglied zwischen Ost und West und hatte die Möglichkeit, seine Geschichte eigenverantwortlich fortzuschreiben. Dieses Buch zeichnet nach, inwieweit es der Zweiten Republik in den darauffolgenden Jahrzehnten gelang, diese günstige Konstellation zu nutzen. Wir erfahren, wie die innere Entwicklung verlief und welche Konflikte die Identitätsbildung als moderne Nation bis heute begleiten. Von der sozialdemokratischen Blütezeit der Ära Kreisky in den 1970ern bis zur Waldheim-Affäre, von den Ursprüngen der Umweltbewegung und dem Aufstieg der FPÖ unter Jörg Haider bis zum Ibiza-Video, von Kurz bis Kickl – in seiner Geschichte Österreichs seit 1945 bietet György Dalos eine essayistische Darstellung der wichtigsten politischen, ereignisgeschichtlichen und gesellschaftlichen Entwicklungen des Landes und verliert dabei auch nie die regionalen Kontexte Mittel- und Osteuropas aus den Augen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichs Neutralität, Fachbücher von Martin Senn, Jodok TroySeit dem Ende des Ost-West-Konflikts haben sich die Rahmenbedingungen für Österreichs Neutralität grundlegend verändert. Zugleich ist die Diskussion über ihr Wesen und ihren Wert zum Stillstand gekommen. Doch die Aggression Russlands, die Krise der transatlantischen Beziehungen und das Streben der EU nach einer eigenständigen Verteidigungsfähigkeit machen eine Debatte über Sicherheits- und Verteidigungspolitik und damit auch über die Neutralität dringlicher denn je. Die Beiträge dieses Bandes beleuchten die Vergangenheit, Gegenwart und Zukunft der österreichischen Neutralität aus verschiedenen Perspektiven und geben damit Impulse für eine gesellschaftliche und wissenschaftliche Auseinandersetzung mit ihr sowie mit der Neutralität in der internationalen Politik im Allgemeinen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modell Neutralität, Sachbücher von Katharina Ammann, Bassma El AdiseyDas Buch "Modell Neutralität" bietet eine tiefgehende Auseinandersetzung mit dem Konzept der Neutralität, das eine zentrale Rolle im Schweizer Selbstverständnis spielt. In einer Sammlung von Essays und Gesprächen kommen sowohl prominente als auch weniger bekannte Stimmen zu Wort, darunter Schriftsteller, Satiriker, politische Philosophen und Aktivisten. Diese vielfältigen Perspektiven fördern nicht nur ein besseres Verständnis für die Bedeutung von Neutralität in unserem Alltag, sondern regen auch zu anregenden Diskussionen über gesellschaftliche Verantwortung und das Zusammenleben in einem neutralen Land an. Das Werk ist ein wertvolles Nachschlagewerk für alle, die sich mit den Themen Neutralität und politische Meinungsbildung beschäftigen möchten. Es ermutigt die Leser, ihre eigenen Standpunkte zu hinterfragen und aktiv an gesellschaftlichen Diskursen teilzunehmen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Aufwands-/Ertragskonsolidierung. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern und die gesetzlichen Vorgaben effizient umzusetzen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutralität und Kaiserschmarrn, Sachbücher von György DalosEin neuer Blick auf die österreichische Geschichte des 20. Jahrhunderts. Von den Trümmern des Zweiten Weltkriegs bis in die Gegenwart bietet dieses kurzweilige Buch einen erhellenden Überblick über die bewegte Geschichte Österreichs seit 1945. Wie positionierte sich die Alpenrepublik im Kalten Krieg? Wie prägt dies auch heute noch das Verhältnis zu Russland? Fundiert und mit liebevoll-kritischem Blick verortet György Dalos die österreichische Nachkriegsgeschichte im mittel- und osteuropäischen Kontext. Eine unverzichtbare Lektüre für alle, die Österreichs Rolle in der Region und in Europa, seine Vergangenheit und seine Gegenwart besser verstehen wollen. Durch seine im Staatsvertrag von 1955 festgeschriebene "immerwährende Neutralität" war Österreich lange ein wichtiges Bindeglied zwischen Ost und West und hatte die Möglichkeit, seine Geschichte eigenverantwortlich fortzuschreiben. Dieses Buch zeichnet nach, inwieweit es der Zweiten Republik in den darauffolgenden Jahrzehnten gelang, diese günstige Konstellation zu nutzen. Wir erfahren, wie die innere Entwicklung verlief und welche Konflikte die Identitätsbildung als moderne Nation bis heute begleiten. Von der sozialdemokratischen Blütezeit der Ära Kreisky in den 1970ern bis zur Waldheim-Affäre, von den Ursprüngen der Umweltbewegung und dem Aufstieg der FPÖ unter Jörg Haider bis zum Ibiza-Video, von Kurz bis Kickl – in seiner Geschichte Österreichs seit 1945 bietet György Dalos eine essayistische Darstellung der wichtigsten politischen, ereignisgeschichtlichen und gesellschaftlichen Entwicklungen des Landes und verliert dabei auch nie die regionalen Kontexte Mittel- und Osteuropas aus den Augen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichs Neutralität, Fachbücher von Martin Senn, Jodok TroySeit dem Ende des Ost-West-Konflikts haben sich die Rahmenbedingungen für Österreichs Neutralität grundlegend verändert. Zugleich ist die Diskussion über ihr Wesen und ihren Wert zum Stillstand gekommen. Doch die Aggression Russlands, die Krise der transatlantischen Beziehungen und das Streben der EU nach einer eigenständigen Verteidigungsfähigkeit machen eine Debatte über Sicherheits- und Verteidigungspolitik und damit auch über die Neutralität dringlicher denn je. Die Beiträge dieses Bandes beleuchten die Vergangenheit, Gegenwart und Zukunft der österreichischen Neutralität aus verschiedenen Perspektiven und geben damit Impulse für eine gesellschaftliche und wissenschaftliche Auseinandersetzung mit ihr sowie mit der Neutralität in der internationalen Politik im Allgemeinen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modell Neutralität, Sachbücher von Katharina Ammann, Bassma El AdiseyDas Buch "Modell Neutralität" bietet eine tiefgehende Auseinandersetzung mit dem Konzept der Neutralität, das eine zentrale Rolle im Schweizer Selbstverständnis spielt. In einer Sammlung von Essays und Gesprächen kommen sowohl prominente als auch weniger bekannte Stimmen zu Wort, darunter Schriftsteller, Satiriker, politische Philosophen und Aktivisten. Diese vielfältigen Perspektiven fördern nicht nur ein besseres Verständnis für die Bedeutung von Neutralität in unserem Alltag, sondern regen auch zu anregenden Diskussionen über gesellschaftliche Verantwortung und das Zusammenleben in einem neutralen Land an. Das Werk ist ein wertvolles Nachschlagewerk für alle, die sich mit den Themen Neutralität und politische Meinungsbildung beschäftigen möchten. Es ermutigt die Leser, ihre eigenen Standpunkte zu hinterfragen und aktiv an gesellschaftlichen Diskursen teilzunehmen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutralität im Zeitalter des UN-Rechts, Fachbücher von Peter HilpoldDas Fachbuch "Neutralität im Zeitalter des UN-Rechts" von Peter Hilpold bietet eine umfassende Analyse der Neutralität im Kontext des internationalen Rechts, insbesondere im Hinblick auf den Ukrainekonflikt. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Neutralitätspolitik ergeben, und diskutiert deren Auswirkungen auf die internationale Gemeinschaft. Mit 424 Seiten bietet das Buch eine detaillierte Untersuchung der völkerrechtlichen Aspekte der Neutralität und deren Relevanz in aktuellen geopolitischen Konflikten. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Dieses Werk richtet sich an Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht, die ein tieferes Verständnis für die komplexen Zusammenhänge zwischen Neutralität und UN-Recht entwickeln möchten.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.